软件公司仅剩的两条路:要么增长10%,要么实现40%的真实利润率
本文编译自 a16z 投资人 David George 在 X 上的长文分析:原文链接
致所有的软件公司 CEO、创始人、董事会和投资界:那种舒舒服服待在中间地带的日子已经结束了。
公开市场已经对软件行业进行了重新定价,这是有充分理由的。市场在告诉我们:软件公司的终极价值(Terminal Value)已经大不如前。我不知道下个季度每支股票的具体走势会如何,但在中长期来看,我认为要实现持久的股权价值创造,现在只剩下两条可靠的路:
- 路径一:在接下来的12到18个月内,通过真正原生的 AI 新产品,实现年化营收增速 10 个百分点以上的重新加速。
- 路径二:重新构建公司,将包含基于股票的薪酬(SBC)在内的“真实运营利润率”提升到 40% 以上(理想情况下是 50%)。
严格来说,这两种举措并非互不相容。但我认为,针对接下来的 12-18 个月计划,你必须在两者之间二选一。到明年年底,任何介于“高增长”和“高利润”这两条路之间的状态都将成为“无人区”:面临增长压力、持续的股权稀释以及估值倍数压缩。今天的 CEO 们需要清晰的战略目标,来驱动公司向这两种结果之一迈进。
经过调整的“好日子”到头了 (The Adjusted Jig Is Up)
上市软件公司已经经历了这场转型的前半段。增长率放缓,估值倍数被压缩。但在大多数情况下,真正的盈利期仍未到来。是的,自由现金流有所改善;GAAP 利润率也有所提高。然而,一旦你把股票薪酬(Stock Comp)作为一项真正的支出,而不是可以永久豁免的开销来看待时,你会发现大部分软件公司仍处于尴尬的境地:增长太慢,配不上高增长溢价;稀释太严重,配不上堡垒般的稳定估值。
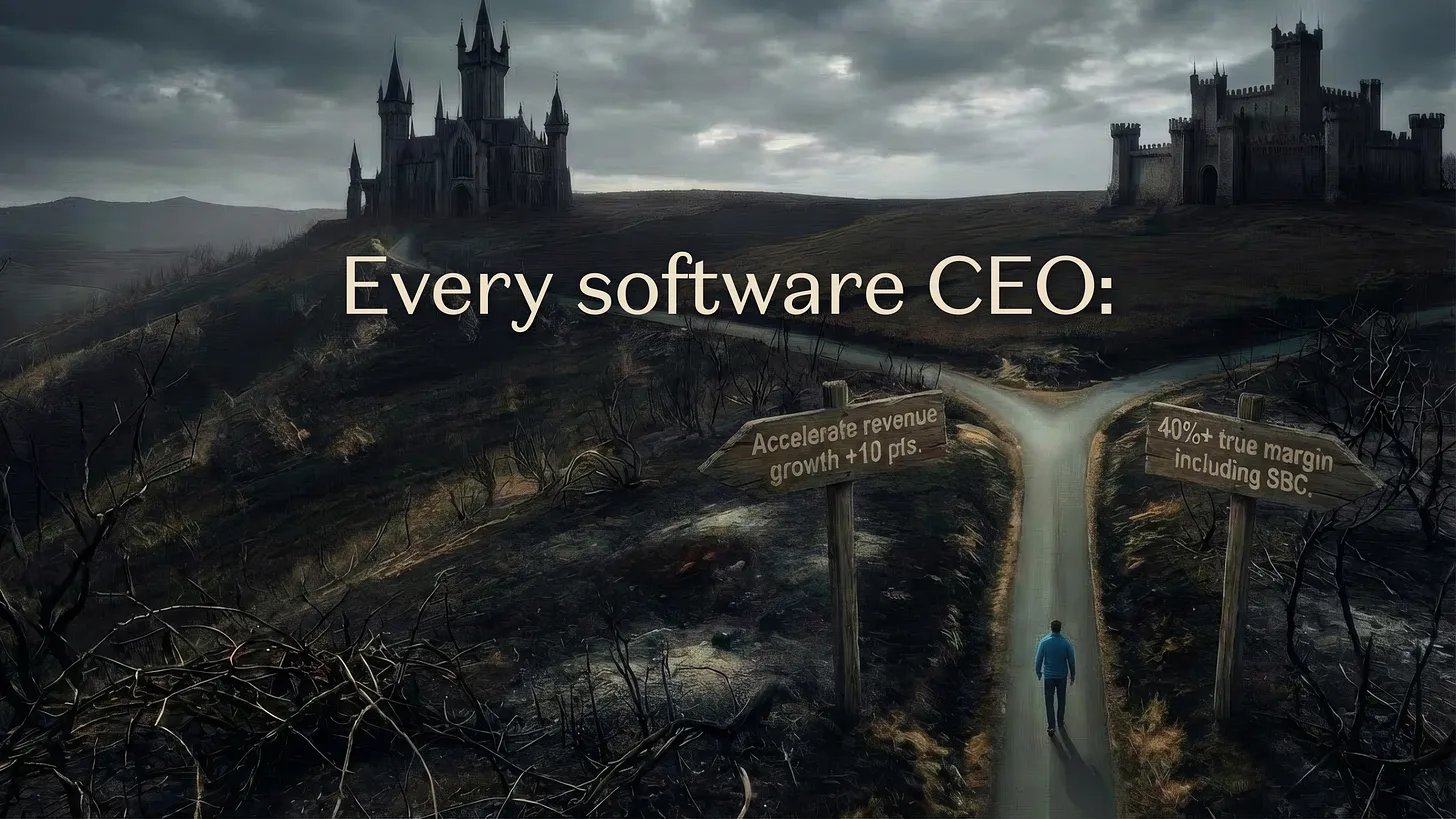
如果顶线(Topline)增长正在放缓,我们本该看到更多的运营杠杆效应。但是同样地,虽然我们看到了一些改善,但还远远不够。
现实是,现在到了管理层拿出魄力的时候了。并且,那种“裁员 8% 或 10%”的头条新闻已经不管用了。那只是“温和手段”——修剪一下组织架构的边缘,依然保留着庞大机器的绝大部分。真正的“强力手段”是对这台机器进行重新设计。在接下来的 12 个月里,我预计我们会看到更多公司采取强力手段。你有两个选择,区别在于你想把公司重构造成什么样。
路径一:通过全新的 AI 产品加速增长
利用新的 AI 产品加速增长,并不意味着在旧的 SKU 列表中生硬地加上几个聊天机器人或 Copilot 界面。这意味着要推出能让公司整体增长率在 12 个月内提升 10 个百分点的新产品。
同样重要的是,这意味着你需要“速通(Speedrun)”公司重组——包括你的执行团队——这样一旦你找到了产品市场契合点(PMF),你才能真正抓住机会。
你要做的第一件事,就是找出能帮你完成这项任务的领导者。这将是一场为期 12 个月的死亡行军,你需要弄清楚谁愿意和你一起承受痛苦。好消息是:在你的组织里,大概有 5 个人能够为你带来 100 倍于你想象的价值。你的首要任务是找出这 5 个人是谁(无论他们在纸面上的级别有多低!),向他们解释情况的紧迫性,并给他们一个千载难逢的职业机会:与你一起重构公司。
你怎么安排这些人?首先,让他们负责一些毫无光鲜可言,但极其关键的信息收集项目:
- 围绕每个高价值工作流进行流程捕获冲刺;
- 收集标准作业程序(SOP)、工单、记录、需求文档、策略、CRM 笔记、支持日志、事件数据和审批路径。
你要建立一个活生生的“上下文层(Context Layer)”,而不是一堆静态的 PDF。要把文档当成产品基础设施来对待。建立围绕准确性、异常处理、延迟和成本的评估指标。立刻让这 5 个人投入任务,每个人负责自己的领域。
在接下来的一个月里,死死盯着你的 VP 们,看看谁愿意和这支团队并肩作战,谁在袖手旁观。这将告诉你一切:在即将到来的公司重组中,哪一半的高管该留,哪一半该走。月底时,与那些必须离开的 VP 和总监进行艰难的谈话。用刚刚完成信息收集冲刺的精锐团队,以及公司内部那些已经证明了自己实力的 AI 原生后起之秀来取代他们。
现在,你拥有了一支焕然一新、充满斗志的执行团队,准备好迎接战斗了。同时,你要将 50% 的研发力量投入到纯净的新 AI 产品上:
- 使用四人工作组(Pods):将设计、产品和工程压缩成一个工作单元,第一天就开始写代码,并限制人员数量,而不是限制计算资源(Compute)。将沟通成本降到接近于零。
- 让最好的产品经理直面客户:他们不能浪费一分一秒。他们的工作就是纯粹的产品探索;确保他们不会被任何遗留问题阻碍。
- 最好的工程师留在中央工程组织:他们直接向 CTO 汇报。他们的工作是确保公司的核心工程架构能够和前卫的 PM 们一样快速演进。
这一点可能因公司而异,但我的建议是,不要把所有最优秀的工程人才都放到边缘去。 这样做很诱人,但这会让你的技术栈碎片化,并产生多年的技术和组织债务,从而扼杀任何有希望的早期进展。此外,在 AI 时代,你不需要最好的工程师去做净新产品的探索;你只需要能快速发布和快速学习的人。最优秀的工程师应该专注于公司的整体技术架构,同时无情地优先支持新事物。
在这次冲刺中,你的企业需要非常善于把有争议的决策升级,以扫清障碍。如果不做艰难的选择,并且每周都做,你就无法在 12 个月内成功完成转型并建立新的 AI 原生业务。所以,熟练掌握这个流程,并确保你新组建的执行团队将大量的时间(每周至少一整天)专门用来为设计师、PM 和工程师扫清障碍——就像公司的生死存亡取决于此一样。
在为团队扫除障碍的过程中,你将会准确地发现你的新商业模式是什么。它需要通过代币(Tokens)或按次使用来赚钱,而不是旧的“按席位(Seat-based)”收费模式。你还有一些时间;按席位收费不会在一夜之间消失。但你必须认真对待这个挑战:你不能只是敷衍地搞一个新定价模型和产品界面。如果一个 Agent 不能自主地消费并为你的产品买单,那你大概还没做到位。
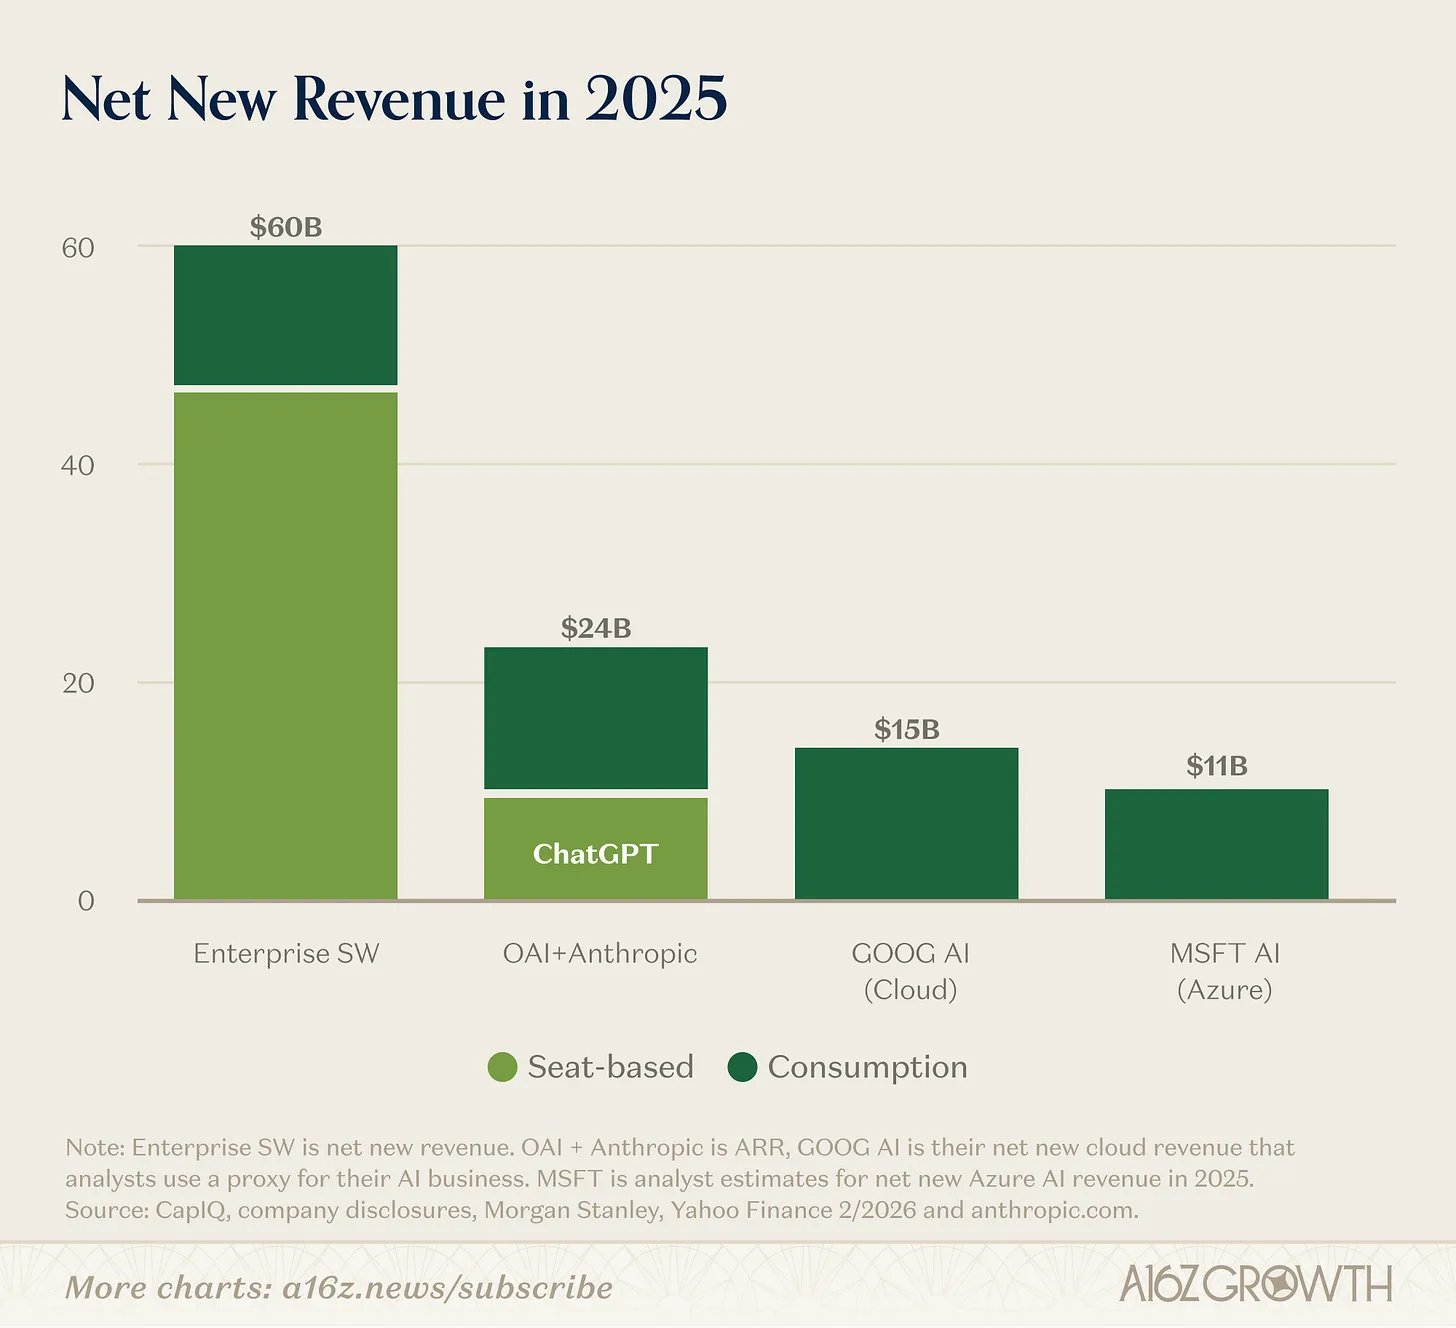
新支出的预算是有的。你能做到。但请记住,你的客户从 AI 中获得的最明显的第一笔节省来自于人力效率,这意味着“席位”将是他们寻求削减成本的地方。相比之下,新的增长将越来越多地体现在 Token、算力消耗、自动化、成果(Outcomes)和机器驱动的工作流中。如果你没有走在 Token 的道路上,你就没有站在预算增长最快的部分。
并非所有公司都有条件做到这一点。你可能会评估你的选择,发现没有通过“路径一”获胜的可靠路线图。但如果你看到了这条路,并且如果你能熬过这 12 个月的冲刺,你将会脱胎换骨,成为一家专注、加速增长的公司,拥有一支新的领导团队,以及一个将让你的团队在未来数年里重新振作和充满活力的“重塑时刻(Refounding Moment)”。
路径二:为实现 40%+ 的真实利润率而重构
在过去的十年里,软件公司变得非常擅长谈论自由现金流利润率。但如果我们是认真的,我们就应该停止将股票薪酬(SBC)排除在外,停止假装股权稀释不是由所有者承担的费用。对于那些无法重新加速增长的公司,我认为正确的目标是在 12-24 个月内,将包含 SBC 在内的“真实运营利润率”达到 40% 甚至 50% 以上。
达到 40%+ 的盈利能力需要的不仅仅是 10% 或 20% 的裁员(RIF)。它意味着扁平化管理层级、标准化实施、尽量减少定制服务、解散各种委员会、在你们拥有工作流或转换成本优势的地方提高价格、将长尾客户转移到更高的底价或让他们流失,并且要把每一股新发行的股票都算作从所有者向员工的财富转移。
AI 应该改变公司的形态。成本结构也应随之改变。这将需要与“路径一”付出同等水平的努力。尽管你们的目标不同,但你仍然要力求在 12 个月内成为一家 AI 原生公司——这里的工程师要达到最高的生产力和效率。
从第一天起,你就需要弄清楚十二个月后,在你的组织里,一支规模更小,但更具动力和生产力的员工队伍应该是什么样子。反直觉的是,你要做的第一件事是大幅增加你为每个工程师分配的 Token 支出预算。 如果你的工程师没有在 Token 上花费真金白银,他们可能没有足够努力地推进工作。每个工程师每月一千美元并不算过分;这几乎是基本要求。
一个有用的工作假设是,单个工程师的产出上限提升的速度,远远快于大多数公司组织利用它的速度。一些最优秀的运营者已经表示,顶尖工程师的生产力实现了数量级的提升,他们能同时管理 20 到 30 个 Agent。无论 20 倍是边缘案例还是简单的技术前沿,对组织的意义是相同的:为十人委员会设立的公司,在速度上将输给为四人突击队设立的公司。
与此同时,你需要为大幅裁员做好准备——你早就知道这一点。你不能只是修剪公司边缘的枝叶:如果你解雇了公司里很大一部分独立贡献者(IC),但保留了总监和 VP 军团,你的处境将比开始时还要糟糕。 需要明确的是,这与路径一不同;你不是在尝试建立一个“新”业务。但你仍在围绕业绩和股东心态的新价值观来“重塑”公司,所以确保你与合适的领导班子一起踏上这段旅程。
另一件非常重要的事情是,团队应该诚实地面对哪些旧的护城河正在削弱:
- 仅仅拥有数据通常已经不够了。
- 集成(Integrations)变得越来越容易复制。
- 当 Agent 能够更容易地跨系统移动时,工作流和 UI 优势就不那么重要了。系统迁移正在变得越来越容易。
竞争对手将越来越频繁地互相争夺核心模块,而不仅仅是边缘业务。这意味着核心业务的定价压力即将来临,因此,请优先考虑那些能帮助你保持定价能力和客户留存率的优势。
可以做到:博通(Broadcom)的经验
在 AI 出现之前,公开市场上就有一个“强力手段”的案例:Hock Tan 领导下的 Avago/Broadcom。这是一个严酷的模型。它不是每个创始人的文化蓝图。但它提醒我们:极端的成本纪律、产品简化和价格变现是可能的。“强力手段”是存在的。
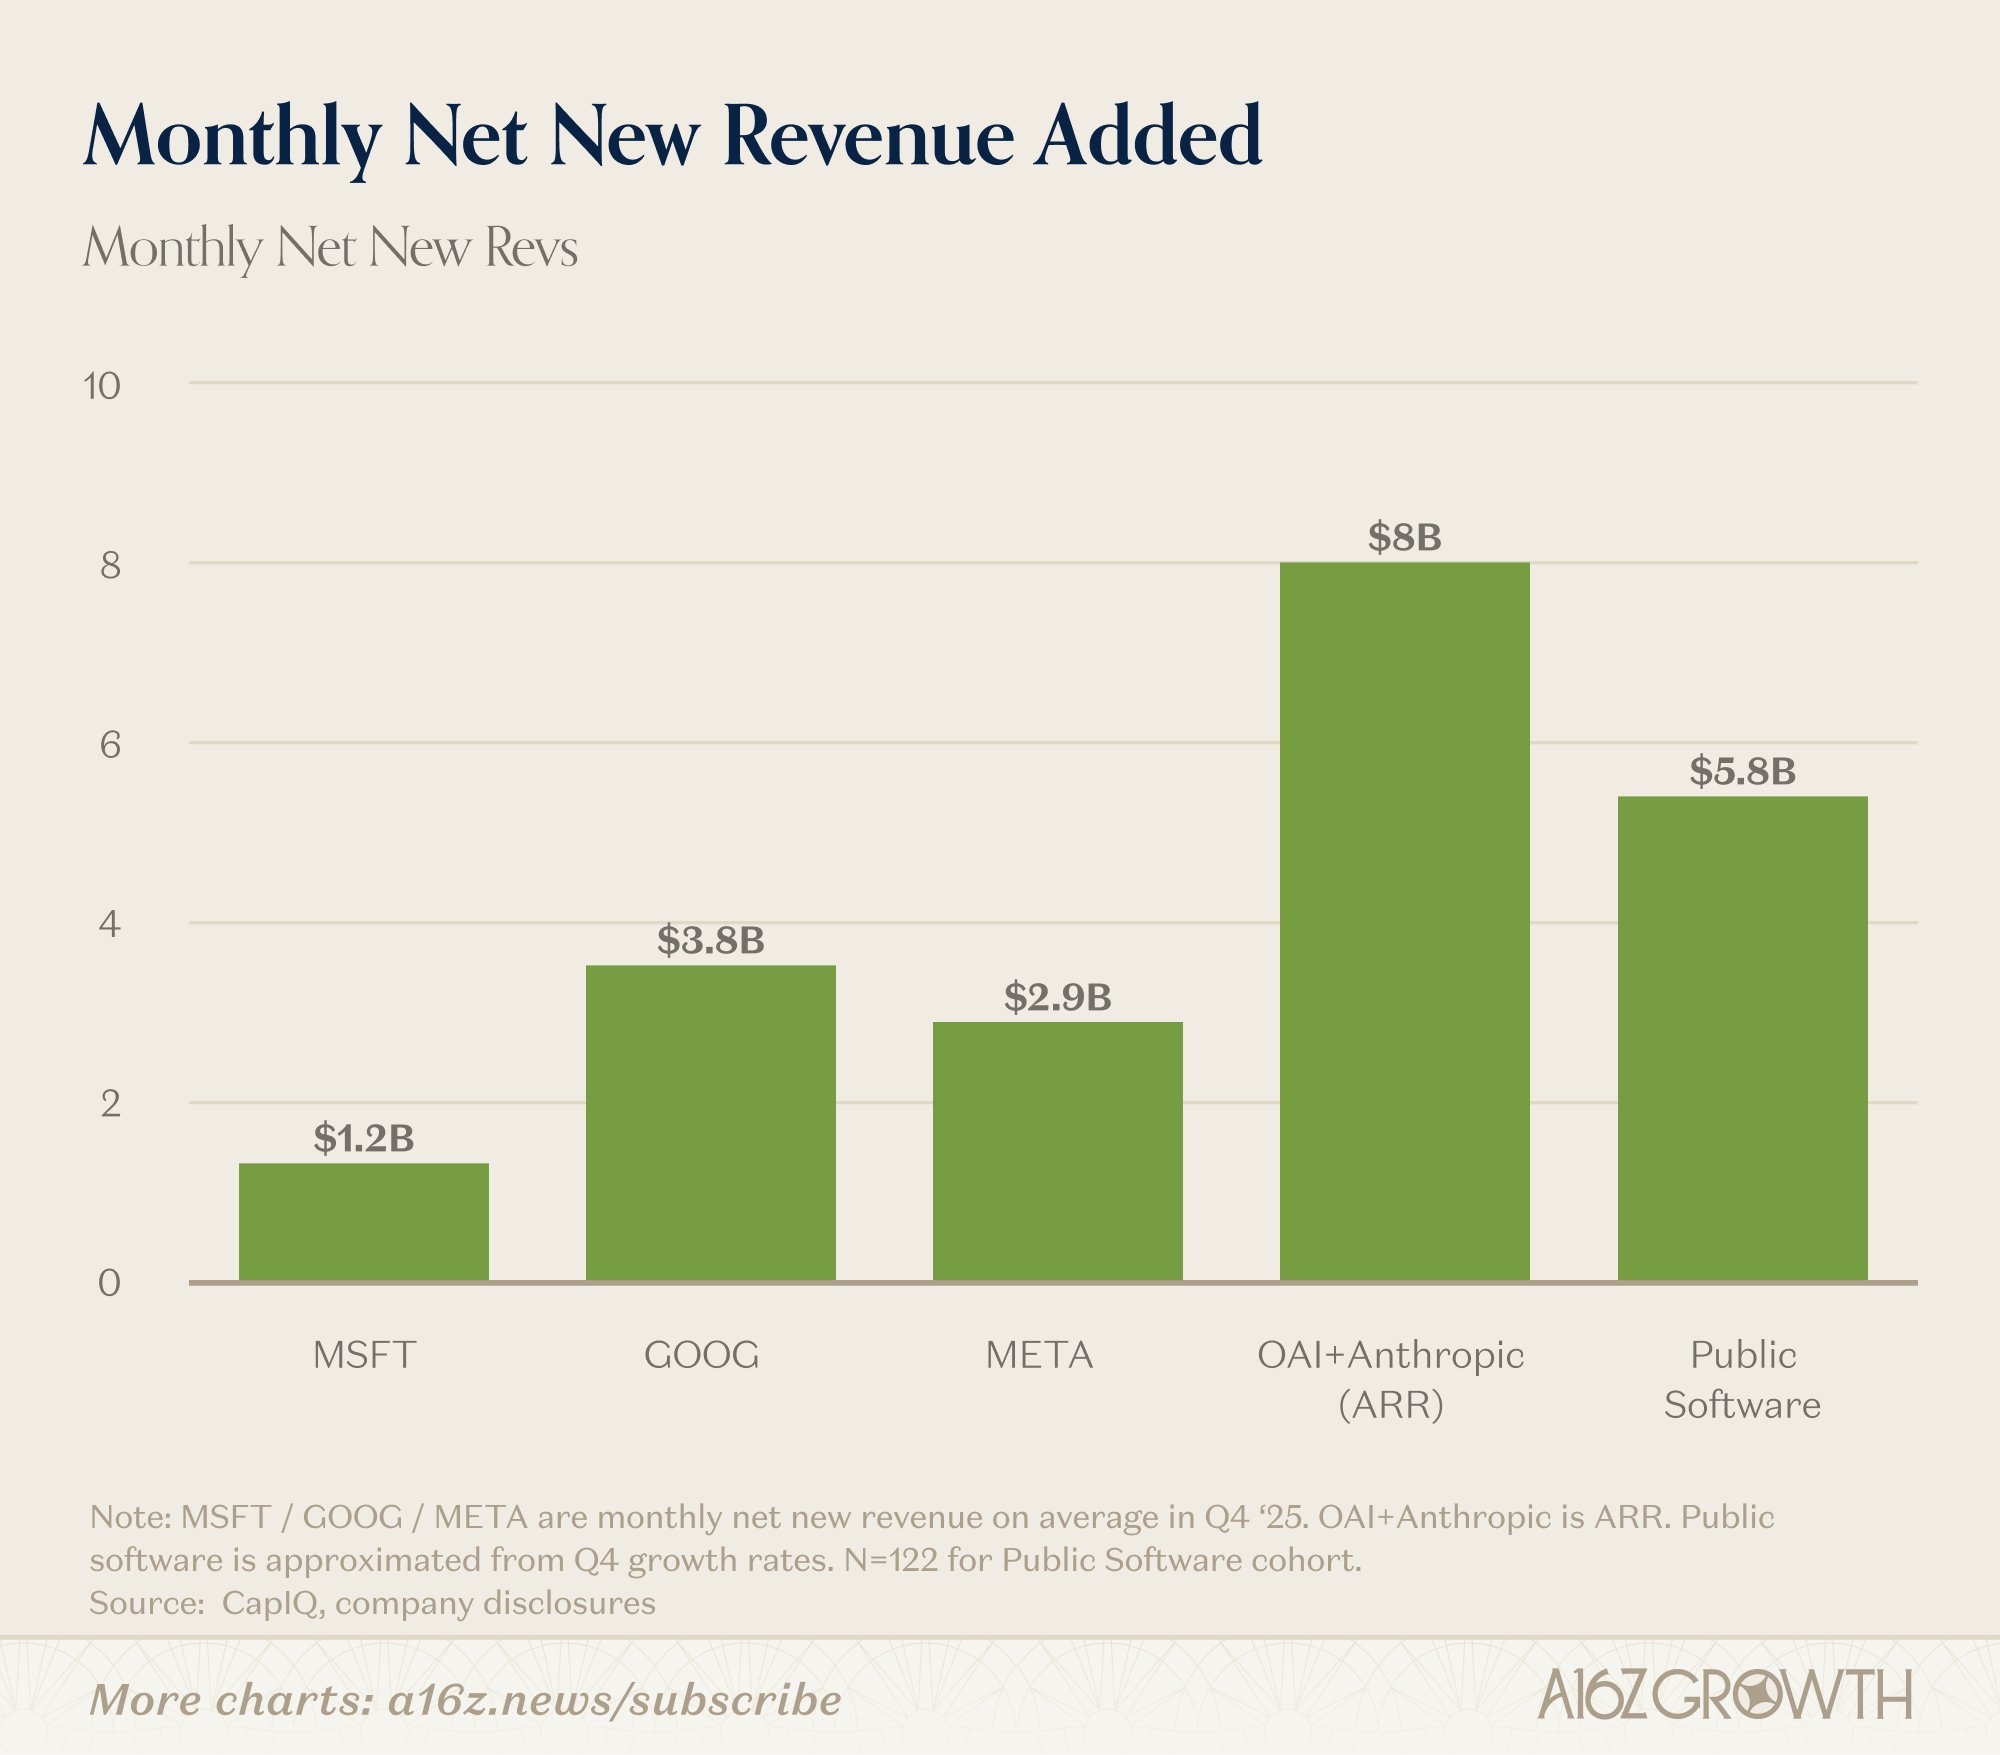
路径二听起来可能有点像失败主义,但并非每家软件公司都有走路径一的资本。如果不存在这种可能性,路径二就是创造价值的唯一途径。
关键的问题
创始人应该在每次董事会报告的第 1 页上提出一个问题:我们现在走的是哪条路? 是利用净新 AI 产品实现 +10 个百分点的营收增长? 还是实现包含 SBC 在内的 40%+ 真实运营利润率?
投资者应该比现在更强硬地问同样的问题:
- 能够改变增长曲线的 AI 产品引擎在哪里?
- 围绕小型化、Token 充足、贴近客户的团队进行的研发重构在哪里?
- 构建人类/Agent 双重交互层的计划在哪里?
- 达到 40-50%+ 真实利润率的明确路线图在哪里?
- 将稀释比例降至营收的合理份额的计划在哪里?
如果答案是某种版本的“两者兼顾”或“我们正在评估各种选择”,我预计市场将继续施加压力。
创始人:你需要选择一条路,并且你需要迅速决定你想要团队中的哪些人和你一起上车。你有机会为你的公司、你的新团队和你的投资者创造一个新的重塑时刻。
要么增长 10%,要么赚取 40%。 要么打造下一波产品浪潮,要么打造一台印钞机。
没有中间车道。祝你好运!
(本文源自 a16z 简报,探讨在 AI 时代软件公司所面临的增长与盈利选择)