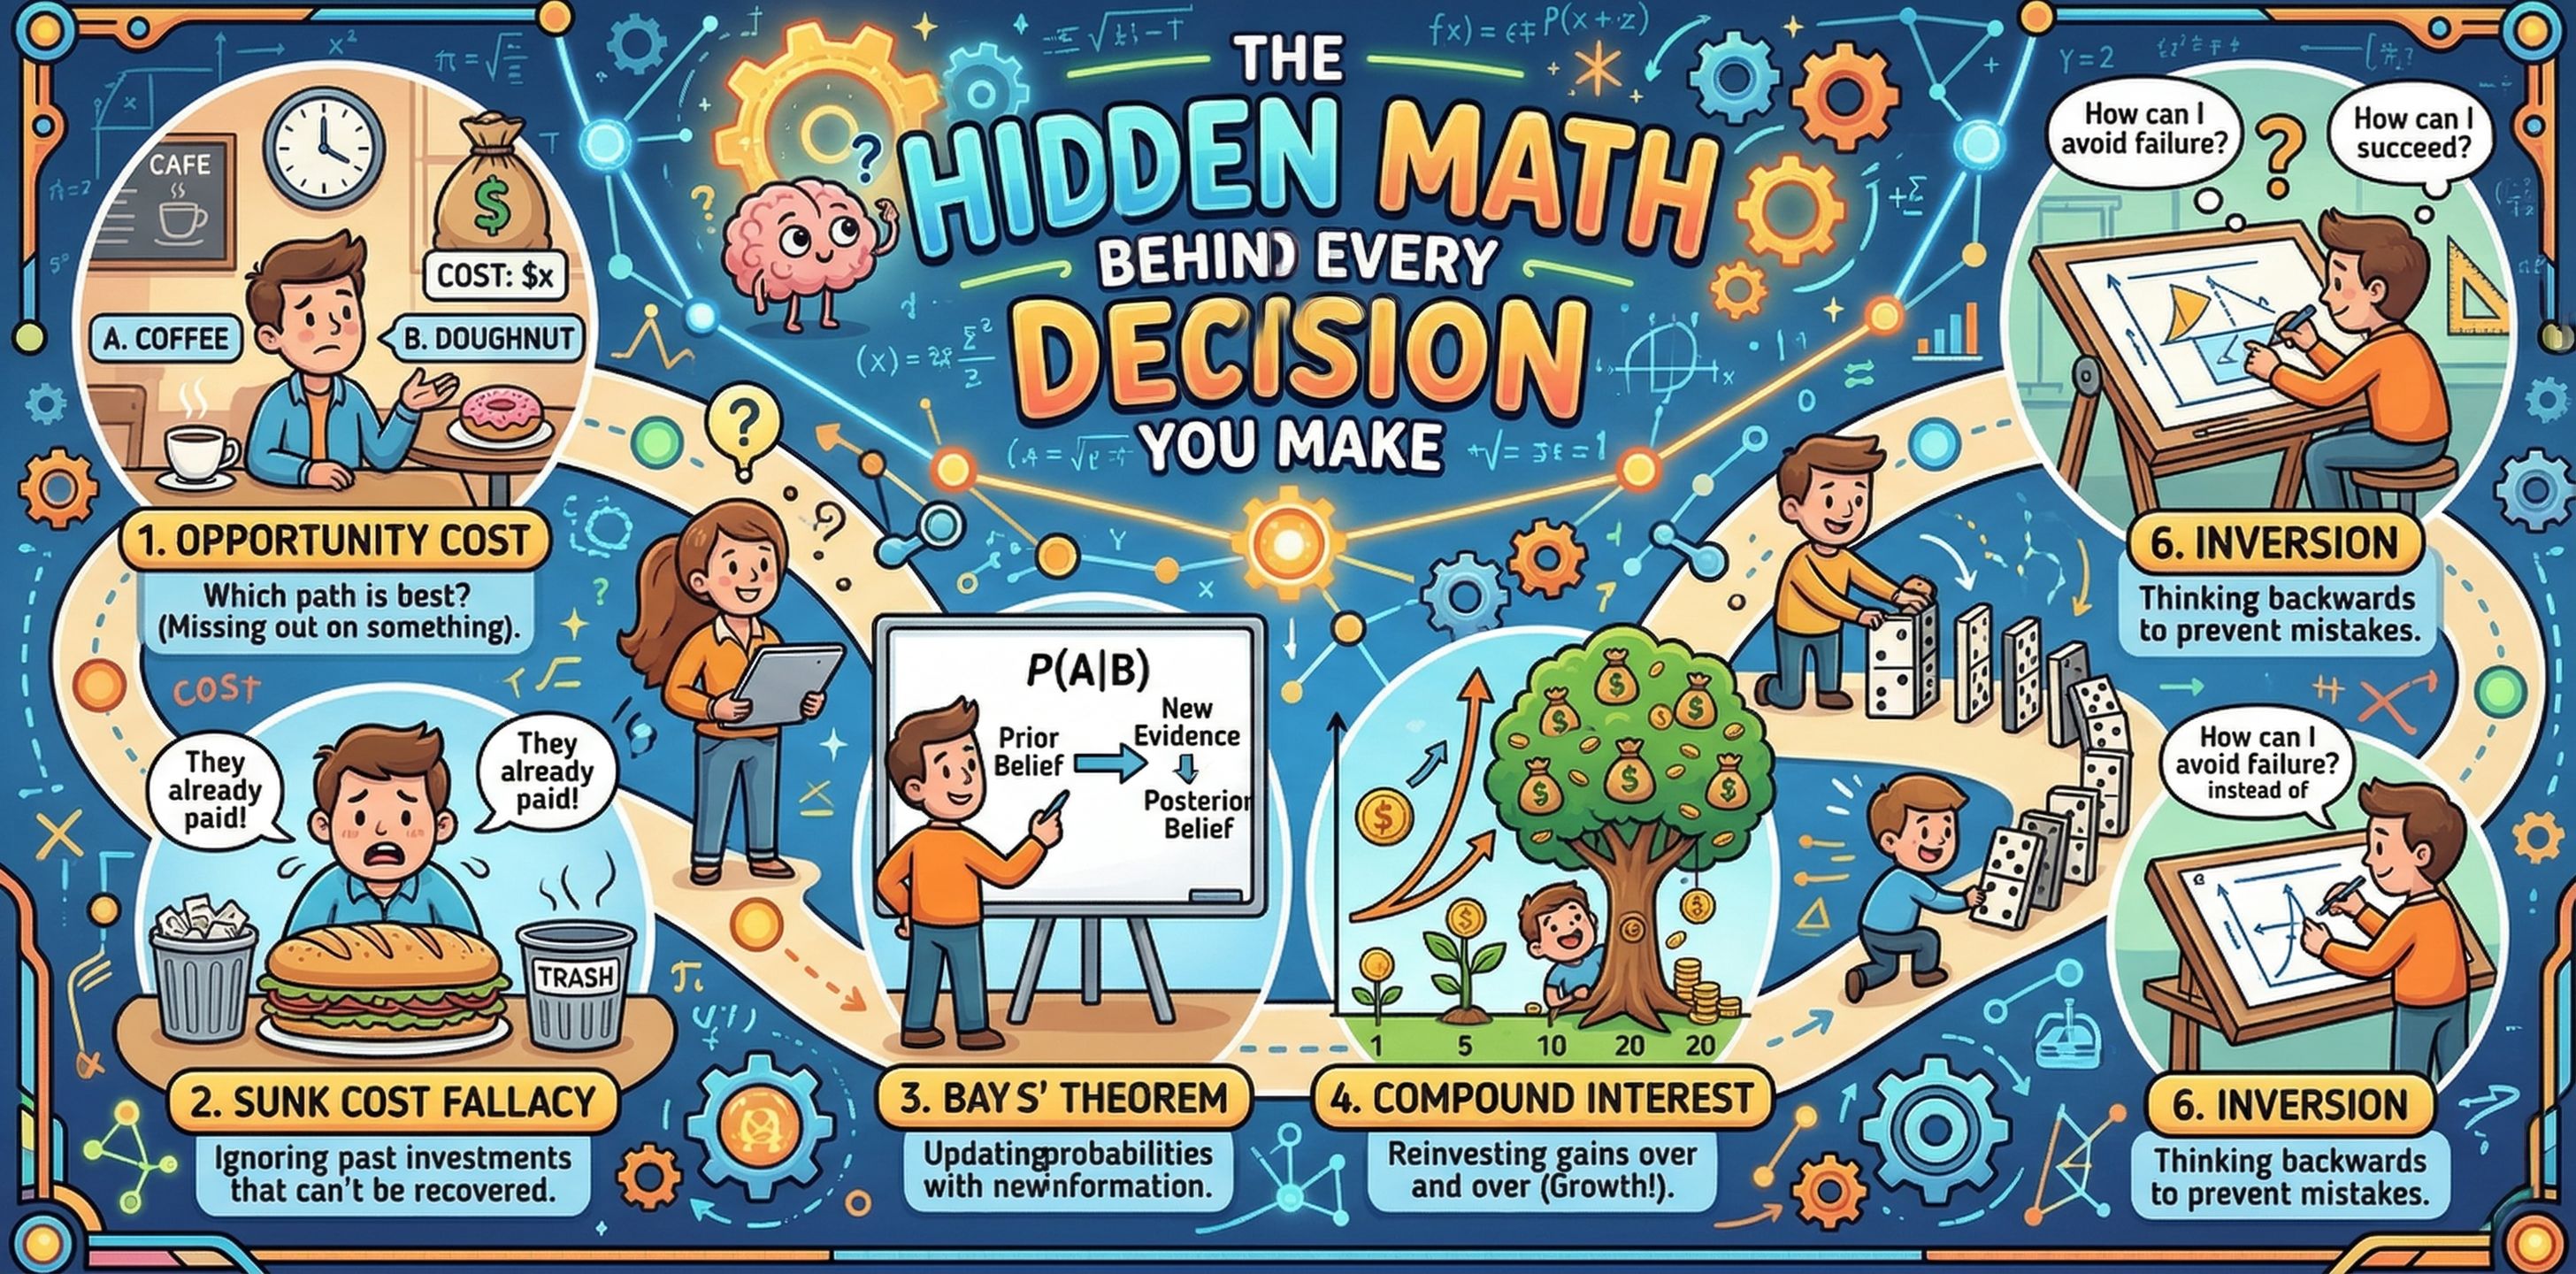
你每个决定背后的隐藏数学——以及为什么大多数人都错了
快速阅读
每天我们大约要做 35000 个决定:吃什么、是否回复邮件、走哪条路等等。对于无关紧要的小事,跟着感觉(Vibes)走完全没问题;但对于诸如职业规划、投资决策、人际关系和健康等塑造人生的重大选择,仅凭直觉却可能是一场灾难。这并不是一堂枯燥的微积分课,而是关于 6 个能彻底改变你思维方式的底层心智模型。掌握它们之后,你将学会像科学家或职业扑克选手一样,用数学和概率做基石,做出真正有底气的最优决策。
我们每天都在面临无数的决策。我曾花了 3 个月时间在凌晨两点脑补优缺点清单,只为决定是否搬到巴黎。没有写下任何东西,只是凭感觉。结果搬去后,不到一周我就讨厌了那里。
对于吃什么、看哪部 Netflix 剧这样的小事,凭感觉选没什么大不了的。但对于真正塑造你生活的决策——职业规划、投资、人际关系、健康?凭直觉绝对是一场灾难。我可以用数学来证明这一点。
别担心,这并不是什么微积分课。这里要分享的是彻底改变我思考方式的 6 个心智模型。一旦你了解了它们,就再也回不去了。提前警告:有些内容可能会让你感到不适,你会意识到自己多年来一直在做糟糕的决定(就像我曾经那样)。
1. 期望值(Expected Value)——主宰一切的公式
这是最重要的一点。如果你在这篇文章里只学一件事,请记住这个:
你做出的任何决定都有各种可能的结果。每种结果都有一个“概率”和一个“收益”。把它们相乘,然后相加,你就能得到“期望值”(EV)。
EV = Σ(概率 × 收益)
就是这么简单。在经历了过去五年在加密货币领域的种种错失之后,我开始深入思考这个问题。
你的朋友提议打个赌:掷硬币,正面他给你 150 美元,反面你给他 100 美元。 大多数人会犹豫:“我可能会输掉 100 美元!” 是的,你确实可能会输。但算算这笔账:
EV = (50% × $150) + (50% × -$100) = $75 - $50 = +$25
你平均每次都能赚 25 美元。如果有人提供给你 100 次这样的机会,你拒绝简直是疯了,因为你大约能赚 2500 美元。
但奇怪的是——在研究中,大多数人都会拒绝这个赌局,即使数学答案在大喊着“接受它”。因为人类对损失的感受大约是同等收益的两倍。损失 100 美元的痛苦远远超过了赢得 150 美元的快乐。心理学家称之为损失厌恶(Loss Aversion),它搞砸了你做出的几乎每一个决定。
真实世界的例子: 你的老板给你两条路:
- 选项 A: 留在目前的职位。保证有 12 万美元的薪水。
- 选项 B: 承担一家初创公司的风险职位。有 60% 的几率成功,你在两年内赚到 25 万美元(股权 + 薪水);有 40% 的几率失败,你在同一时期赚到 7 万美元。
大多数人会选择 A,感觉安全。但让我们来计算一下: EV (A) = $120K (保证) EV (B) = (0.60 × $250K) + (0.40 × $70K) = $150K + $28K = $178K
选项 B 的价值高出 5.8 万美元。但因为有 40% 的几率“只”拿到 7 万美元让人感到恐惧,所以人们不去选它。
我并不是说要盲目追逐每一个正 EV 的机会,因为方差(Variance)很重要。如果输掉赌局意味着你交不起房租,哪怕 EV 为正也不要赌。但你至少应该在做决定前知道它的 EV。大多数人根本不计算它,只凭直觉行事,然后奇怪自己为什么总是原地踏步。
2. 忽视基础概率(Base Rate Neglect)——你比想象中更容易出错的原因
这一条非常隐蔽,因为它极具反直觉色彩。
假设有一种疾病,发病率是 1000 人中只有 1 例。你做了一项准确率为 99% 的检测,结果呈阳性。 你实际患病的概率是多少? 如果你回答 99%……你错了。其实很多医生也会在这里犯错。
我们来思考一下:在 1000 个人当中:
- 有 1 个人实际患病。检测发现了(99%准确率),这是 1 个真阳性。
- 有 999 个人没有患病。但检测有 1% 的假阳性率,所以大约会有 10 个假阳性。
- 因此,总共有 11 个阳性结果,但只有一个是真实的。
P(实际生病 | 阳性结果) = 1 / 11 ≈ 9%
不是 99%,而是百分之九!基础概率(1/1000)极其重要,但人们在做决定时几乎总是忽略它。
这如何毁掉了现实生活中的决策:
- “我的创业想法太棒了——看看 Uber 多么成功!” 现实是,创业成功的基础概率约为 6%,成为独角兽的基础概率是 0.00006%。
- “这项投资去年回报率高达 40%,我应该多买点。” 现实是,任何基金连续 3 年跑赢市场的基础概率大约是 15%。去年的表现几乎不能说明明年的情况。
- “Twitter 上有个家伙准确预测了崩盘,他一定是个天才。” 现实是:如果有 10000 个人进行随机预测,大约会有 100 个人完美命中。他们不是天才,他们只是大样本下的幸存者。
每当有人向你讲述具体的成功故事时,问问你自己:它的基础概率是多少?这种事情实际上有多大可能奏效?如果答案是“很少”,那么无论故事听起来多有说服力,你都要保持高度怀疑。
3. 沉没成本谬误(Sunk Cost Fallacy)——在错误上继续浪费资源
你花 15 美元买了一张电影票。30 分钟后,你发现电影非常糟糕。你走还是留? 从经济学上讲,答案显而易见:走。那 15 美元无论如何都没了,留下来也无法挽回。唯一的问题是:“接下来的 90 分钟,是用来继续看这部烂片,还是做点别的有意义的事?”
但几乎所有人都会留下。“我可是花钱买了票的。” 这就是沉没成本谬误。而它在现实中造成的破坏,远比烂电影可怕得多。
- 在没有前途的工作中再耗 3 年,因为“我已经在这里投入了 5 年”。那 5 年已经回不来了。唯一的问题是:如何最好地利用接下来的 3 年?
- 持有一只亏损的股票或垃圾币,因为“已经跌了 50%,我现在不能卖”。股票不知道你的买入价,市场不在乎你付了多少钱。唯一的问题是:如果你现在有现金,你会以今天的价格买这只股票吗?
- 维持一段痛苦的感情,因为“我们已经在一起 6 年了”。这 6 年已经发生了。唯一的问题是接下来的 6 年会不会好。
解决方法非常简单粗暴:在做任何决定时,假装你现在是白手起家。 忽略你已经付出的一切——时间、金钱、情感。只往前看。知道你现在所知道的,你今天还会选择这条路吗? 如果答案是否定的,趁早退出。无论如何,过去都不会重来。
4. 贝叶斯思维(Bayesian Thinking)——像科学家一样更新你的信念
大多数人形成一个观点后,就会永远捍卫它。出现了新证据?不重要——他们已经做出了决定。这恰恰与正确的思维方式背道而驰。
贝叶斯定理(Bayes’ Theorem)为你提供了一种在数学上绝对正确的“改变主意”的方法。 翻译成大白话就是: 你更新后的信念 = 新证据与你的理论吻合程度 × 你以前认为该理论有多靠谱 ÷ 该证据在一般情况下的常见程度。
例子: 你认为你的女同事准备辞职。在没有任何证据之前,你认为有 10% 的可能(因为大多数人不会在任何给定的一个月辞职),这就是你的“先验概率”(Prior)。 接着你注意到她更新了 LinkedIn 资料。 如果她真的要辞职,她更新资料的可能性有多大?很大——比如说是 70%。 如果她不打算辞职,她更新资料的可能性有多大?人们经常随机更新——比如说是 15%。
算下来的结果大约是 34%。
一条证据让你从 10% 更新到了 34%。不是 90%——那是反应过度;也不是停留在 10%——那是忽视证据。34% 是数学上合理的更新。如果她开始在办公室外面接电话、对长期项目态度模糊,这个概率就会进一步按比例提升,而不是在“肯定会”和“绝对不会”之间剧烈摇摆。
这也是预测市场(如 Polymarket)的运作方式。每次新信息出现,市场都会将概率向上或向下微调。重点是:保持开放的观点,并不断更新它。更新的幅度应与证据的强度成正比。
5. 幸存者偏差(Survivorship Bias)——你只看到了赢家
你读到一个大学辍学生建立了一家价值十亿美元的公司的故事。很鼓舞人心吧?也许上大学确实是浪费时间? 只不过,你从未听说过另外 1 万名辍学却一贫如洗的人。他们没有登上杂志封面,也没有接受播客采访。他们只是默默地挣扎,而那一位幸存者吸引了所有的注意力。
这就是幸存者偏差。你只看到了赢家,从而极大地高估了获胜的概率。这种现象无处不在:
- 加密推特(Crypto Twitter):每个人都在发盈利截图,没人发亏损的。一个把 500 美元变成 5 万美元的人获得了 20 万个赞,而 500 个把 500 美元亏光的人删除了他们的账户。这让你觉得每个人都在赚钱,其实不然。
- 开餐厅的建议:“跟随你的热情开一家餐厅吧!” 现实是,60% 的餐厅在第一年倒闭,80% 在五年内倒闭。活下来的成了你最喜欢去的地方,而死掉的却成了隐形的透明人。
- 音乐行业:“只要传歌到 Spotify 就能火!” Spotify 每天被上传 9 万首曲目,播放量中位数是 30 次。你能听到爆红的歌,是因为它们爆红了。另外 89990 首则是死一般的寂静。
解决方法:当有人向你展示一个成功的故事,作为某事行之有效的证明时,去寻找它的分母。有多少人尝试过?成功率是多少?如果你找不到分母,那就假设成功率极低,因为这个世界总是只向你展示分子。
6. 凯利公式(The Kelly Criterion)——当你拥有优势时该押注多少
假设你完成了上述所有操作。你计算了 EV,检查了基础概率,用贝叶斯更新了信念,考虑了幸存者偏差。并且,你发现了一个真正的好机会。
你应该押注多少?
大多数人有两种模式:太多或太少。要么因为“充满自信”而孤注一掷(Yolo),要么因为害怕而只投一点点。这两种做法都是错的。这里有一个计算精确数额的公式:
f = (p × b - q) / b* (p = 赢的概率;q = 输的概率;b = 风险回报比)
比如你发现了一个胜率为 60%、赢了翻倍的赌局。算下来 Kelly 的建议是:投入你资金的 20%。
但现实应用告诉我们:全额下注(Full Kelly)对人类的心理承受能力来说太激进了。极大的波动会在数学为你带来回报之前就从情感上摧毁你。因此,职业赌徒和交易员通常使用 Quarter-Kelly 或 Half-Kelly(即公式建议值的四分之一或一半)。
这同样适用于金钱之外的领域:
- 职业:不要轻易辞去工作把所有身家押在副业上。你可以改为每周工作 4 天,花 1 天做副业(类似于四分之一的 Kelly 仓位)。
- 学习:不要试图一次学习 5 门新技能。挑选 EV 最高的一门,然后深入钻研。
- 人际关系:不要在 20 个肤浅的朋友之间分散精力。深耕那些真正重要的 4-5 个人。
原则就是:当你有优势时,集中投入。但不要过度,要留有犯错的余地。
写在最后
上述这 6 个模型构成了一个完整的思维训练系统:
- EV 告诉你是否值得采取行动。
- 基础概率(Base Rates) 让你的估计更贴近现实。
- 沉没成本(Sunk Costs) 告诉你哪些应该被忽略。
- 贝叶斯(Bayes) 告诉你该如何更新信息。
- 幸存者偏差(Survivorship Bias) 告诉你大局中缺失了什么。
- 凯利公式(Kelly) 告诉你该投入多少。
当我第一次学习这些时,我意识到自己过去在生活中的重大决定上几乎全选错了,而且更可怕的是,我当时还觉得自己很“理性”。我们的大脑总是擅长发明各种理由,去证明直觉和本能已经做出的错误决定。
这 6 个模型不会让你变得完美,但它们给了你一个结构化的清单,让你能够客观审视自己的想法。下次当你面临职业、金钱或人际关系的重大决策时,不妨停下来思考 5 分钟,算一下你的 EV。相信我,你会震惊于客观的数学推算与你直觉给出的答案有多么不同。
🔗 原文链接:The Hidden Math Behind Every Decision You Make — And Why Most People Get It Wrong